Domain immunhistochemisch.de kaufen?
Wir ziehen mit dem Projekt
immunhistochemisch.de um.
Sind Sie am Kauf der Domain
immunhistochemisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immunhistochemisch.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
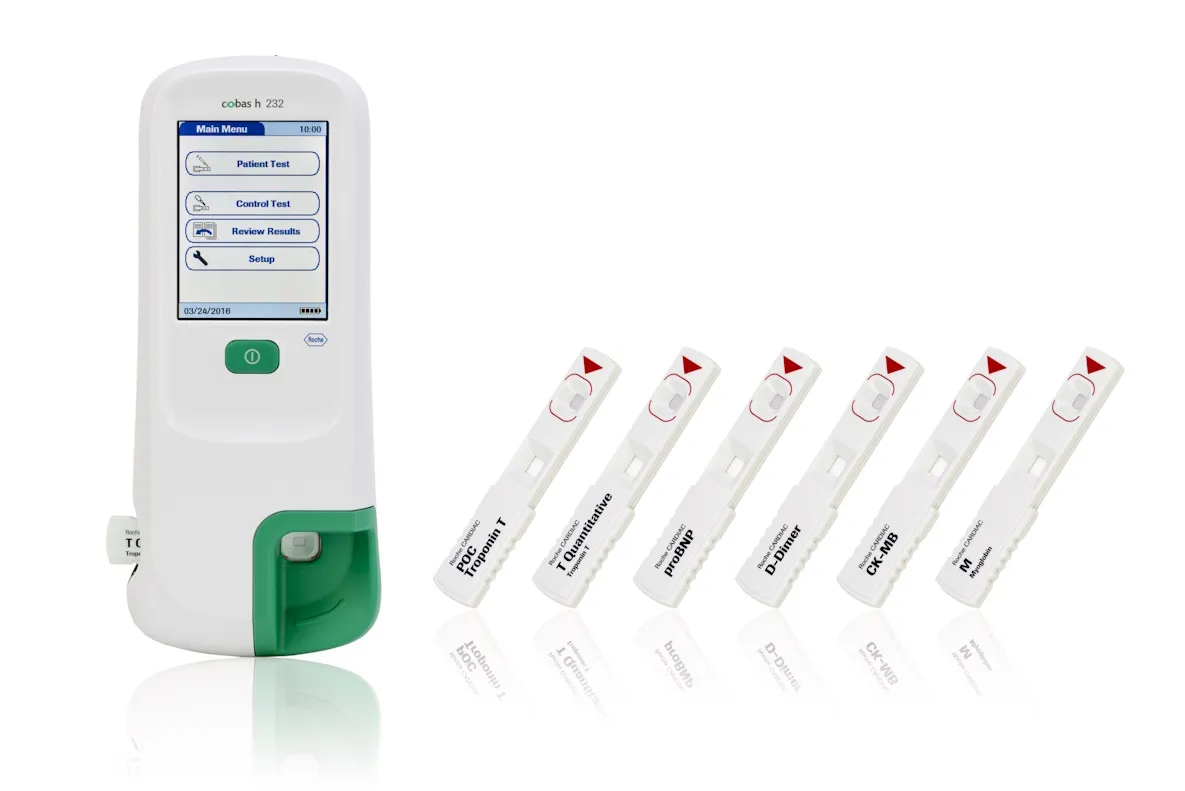
Roche Diagnostik Roch Cobas H232 POC-Analyse-System HBM4 Basis Version für Kardirale Marker 04901126005Roche cobas h 232 POC-System Basisversion – Analysegerät für kardiale Marker Das Roche cobas h 232 ist ein Point-of-Care-Analysegerät für die patientennahe Bestimmung kardialer Marker in Arztpraxis und Klinik. Mit den Roche CARDIAC Teststreifen misst es aus 150 µl heparinisiertem venösem Vollblut fünf Parameter als Einzeltests: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz sowie D-Dimer zur Abklärung einer tiefen Venenthrombose. Das Ergebnis liegt je nach Test nach 8 bis 12 Minuten vor. Da der jeweils relevante Parameter einzeln gemessen wird statt eines festen Panels, wird nur der Test verbraucht, der für die Fragestellung des Patienten nötig ist. Die Basisversion wird ohne Barcodescanner geliefert. Das cobas h 232 ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Fünf kardiale Akutparameter in einem Gerät – Messung gezielt als Einzeltest statt im Panel Kardiale Diagnostik während der Patient noch vor Ort ist – ohne Probenversand ins Labor Teststreifen können direkt aus dem Kühlschrank verwendet werden – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Messung in drei Schritten mit geführter Benutzerführung über Touchscreen, auch mit Handschuhen bedienbar Anbindung an Labor- und Krankenhausinformationssysteme drahtlos oder über die optionale Basisstation Netzunabhängig mit Akkupack für den mobilen Einsatz Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Basisversion ohne Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Basisgerät Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Test auswählen, Patienten-ID über den Touchscreen eingeben und den Teststreifen der gewünschten CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone des Teststreifens geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird mit Patienten-ID gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Welche Parameter kann das cobas h 232 messen? Fünf kardiale Marker, jeweils als Einzeltest mit eigenem Roche CARDIAC Teststreifen: Troponin T, CK-MB, Myoglobin, NT-proBNP und D-Dimer. Pro Messung wird ein Parameter bestimmt. Kann mit Kapillarblut gemessen werden? Nein. Das cobas h 232 arbeitet mit 150 µl heparinisiertem venösem Vollblut aus einem Blu2249,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nährstoffkomplex - ImmunsystemOrthomolekulare Nahrungsergänzung mit B-Vitaminen (PANMOL-B- Komplex), Vitaminen, Mineralstoffen und weiteren pflanzlichen Vitalstoffen zum Erhalt der körpereigenen Abwehr. Mit Vitamin C und Zink zur Unterstützung der normalen Funktion des Immunsystems. Besonderheiten: Für FITNE Nährstoffkomplexe werden Quinoa-Samen aus natürlichen Quellen in einem patentierten Verfahren zum Keimen gebracht. Der Vitamingehalt des nährstoffreichen „Kraftkorns“ der Inka wird dabei gezielt potenziert. Auf diese Weise stehen pflanzliche, bioaktive Nährstoffe in hoher Konzentration zur Verfügung. Die Zusammensetzung der FITNE Nährstoffkomplexe entspricht den Erkenntnissen der modernen Ernährungswissenschaft. Jeder Nährstoffkomplex enthält wichtige Mikronährstoffe in bedarfsorientierter, stoffwechselgerechter Dosierung. Diese sind – wenn sie direkt aus pflanzlichen Quellen stammen – besonders gut om Körper verwertbar. Anwendung: 2-mal täglich 2 Kapseln mit etwas Flüssigkeit verzehren. Lager- und Aufbewahrungshinweis: Die geöffnete Packung bitte stets gut verschließen, Nach dem Öffnen zügig aufbrauchen, Trocken lagern, vor Licht und Wärme schützen. 15-25*C17,05 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Whey Proteine Apurna Gout ChocolatMit dem Ziel des MUSKELAUFBAUES benötigt Ihr Körper:Proteine: die zur Wiederherstellung der Muskelmasse beitragenVitamine:insbesondere Vitamin B6, das zu einem normalen Proteinstoffwechsel beiträgtVitamin C und E, die dazu beitragen, die Zellen vor oxidativem Stress zu schützen.720 Gramm33,12 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie beeinflussen Antikörper das Immunsystem?
Antikörper erkennen und binden sich an Krankheitserreger wie Viren oder Bakterien. Dadurch markieren sie diese für die Zerstörung durch andere Immunzellen. Antikörper können auch die Aktivität von Immunzellen verstärken und so die Immunantwort gegen Krankheitserreger verstärken. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
OSRAM HXP R 120W/45C UV Entladungslampe – Hochleistungs-UV-Lampe für Mikroskopie & AnalyseOsram HXP R 120W/45C UV Entladungslampe Diese HXP-Reflektorlampe von Osram ist eine hochspezialisierte Entladungslampe mit integriertem elliptischem Reflektor, die für Anwendungen entwickelt wurde, bei denen eine sehr hohe Leuchtdichte und präzise Lichtbündelung erforderlich ist. Sie wird insbesondere in optischen, medizinischen und technischen Systemen eingesetzt, bei denen UV- oder hochintensives Licht gezielt fokussiert werden muss. Die Lampe arbeitet mit 120 Watt Leistung bei 85 Volt und einem Lampenstrom von 1,4 Ampere. Durch den elliptischen Reflektor wird das Licht effizient gebündelt und in ein definiertes Zielsystem eingekoppelt, was sie besonders für optische Präzisionsanwendungen geeignet macht. Mit einer Lebensdauer von etwa 2000 Stunden bietet sie eine vergleichsweise hohe Standzeit für diese Leistungsklasse. Die Bauform als Reflektorlampe sorgt für eine kompakte und integrierte Lichtquelle, die direkt im optischen System eingesetzt werden kann. Die Gesamtlänge beträgt 77 mm bei einem Durchmesser von 67 mm. Aufgrund der hohen Leuchtdichte, der UV-Anteile und des Innendrucks darf die Lampe ausschließlich in dafür vorgesehenen geschlossenen und sicherheitsgeprüften Gehäusen betrieben werden. Technische Daten • Lampenleistung: 120 W • Betriebsspannung: 85 V • Lampenstrom: 1,4 A • Lampentyp: HXP Entladungslampe mit Reflektor • Reflektorform: elliptisch • Lichttechnik: UV / Hochintensitätslicht • Lebensdauer: 2000 h • Gesamtlänge: 77 mm • Durchmesser: 67 mm Anwendungsbereiche Diese Lampe wird in professionellen optischen und technischen Anwendungen eingesetzt. Typische Einsatzgebiete sind medizinische und wissenschaftliche Geräte, optische Systeme mit Lichtfokussierung, industrielle UV-Anwendungen, Spezialbeleuchtung in Labor- und Analysegeräten sowie weitere Präzisionsanwendungen, bei denen eine sehr hohe, gerichtete Lichtintensität erforderlich ist.634,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik Roche Cobas H232 POC-Analyse-System HBM4 Scanner Version für Kardirale Marker 04901142005Roche cobas h 232 POC-System mit Barcodescanner – kardiale Marker mit sicherer Patientenzuordnung Das Roche cobas h 232 mit integriertem Barcodescanner verbindet die patientennahe Bestimmung kardialer Marker mit einer sicheren, papierlosen Dokumentation. Patienten- und Anwender-IDs werden direkt eingescannt, statt sie von Hand einzugeben. So landet jedes Ergebnis zuverlässig beim richtigen Patienten und kann ohne Übertragungsfehler an das Labor- oder Krankenhausinformationssystem weitergegeben werden. Gemessen werden mit den Roche CARDIAC Teststreifen fünf Parameter als Einzeltests aus 150 µl heparinisiertem venösem Vollblut: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz und D-Dimer zur Abklärung einer tiefen Venenthrombose. Die Scanner-Version eignet sich besonders für Kliniken und Praxen mit hohem Messaufkommen und digitaler Ergebnisdokumentation. Das Gerät ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Patienten- und Anwender-IDs einscannen statt eintippen – weniger Zuordnungs- und Eingabefehler Schnellerer Ablauf bei vielen Messungen, z. B. in Notaufnahme oder Stationsbetrieb Lückenlose, digitale Dokumentation für die Übertragung an LIS und KIS Fünf kardiale Akutparameter – jeweils gezielt als Einzeltest statt im festen Panel Teststreifen direkt aus dem Kühlschrank einsetzbar – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Touchscreen mit geführter Benutzerführung, auch mit Handschuhen bedienbar Mobil einsetzbar mit Akkupack, Anbindung drahtlos oder über die optionale Basisstation Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Mit integriertem Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Messgerät mit integriertem Barcodescanner Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Anwender-ID und Patienten-ID mit dem integrierten Barcodescanner einlesen. Gewünschten Test auswählen und den Teststreifen der passenden CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird der gescannten Patienten-ID zugeordnet, gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Wann lohnt sich die Version mit Barcodescanner? Vor allem bei vielen Messungen pro Tag,2124,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
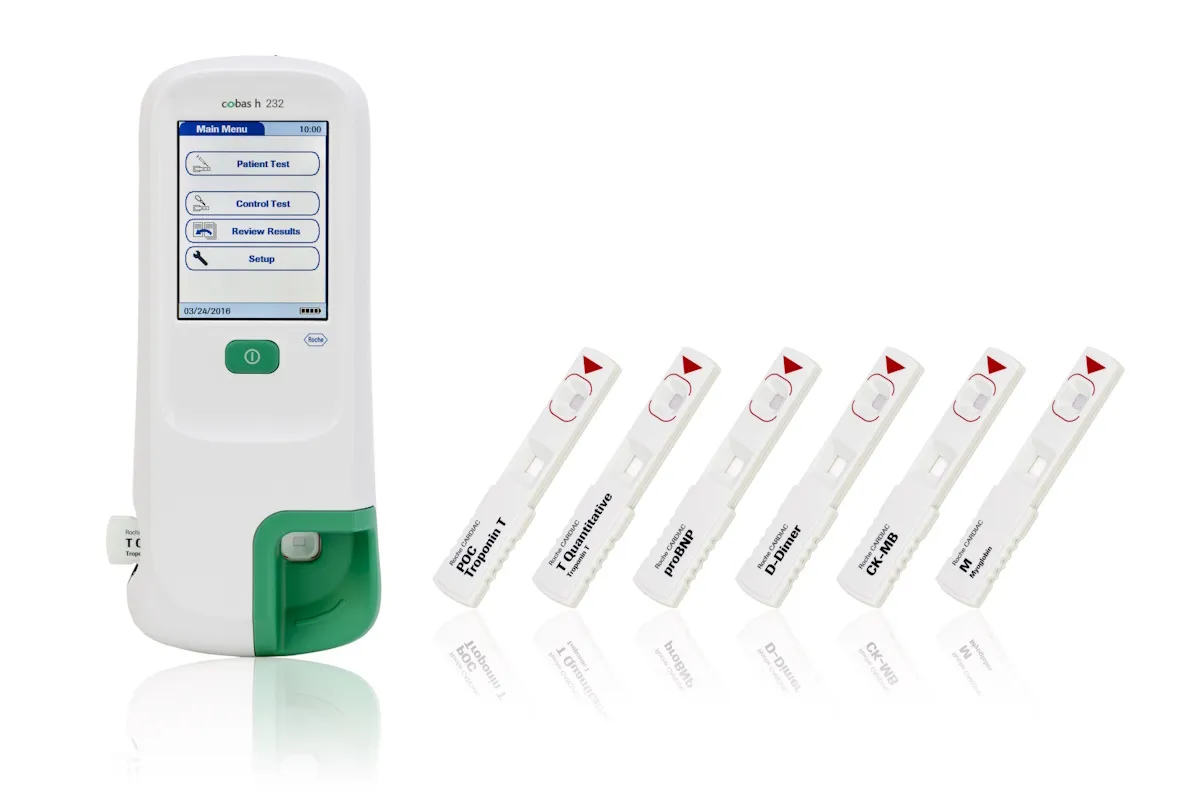
Roche Diagnostik Roch Cobas H232 POC-Analyse-System HBM4 Basis Version für Kardirale Marker 04901126005Roche cobas h 232 POC-System Basisversion – Analysegerät für kardiale Marker Das Roche cobas h 232 ist ein Point-of-Care-Analysegerät für die patientennahe Bestimmung kardialer Marker in Arztpraxis und Klinik. Mit den Roche CARDIAC Teststreifen misst es aus 150 µl heparinisiertem venösem Vollblut fünf Parameter als Einzeltests: Troponin T, CK-MB und Myoglobin zur Unterstützung der Diagnose eines akuten Myokardinfarkts, NT-proBNP zur Abklärung einer Herzinsuffizienz sowie D-Dimer zur Abklärung einer tiefen Venenthrombose. Das Ergebnis liegt je nach Test nach 8 bis 12 Minuten vor. Da der jeweils relevante Parameter einzeln gemessen wird statt eines festen Panels, wird nur der Test verbraucht, der für die Fragestellung des Patienten nötig ist. Die Basisversion wird ohne Barcodescanner geliefert. Das cobas h 232 ist für die professionelle Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Fünf kardiale Akutparameter in einem Gerät – Messung gezielt als Einzeltest statt im Panel Kardiale Diagnostik während der Patient noch vor Ort ist – ohne Probenversand ins Labor Teststreifen können direkt aus dem Kühlschrank verwendet werden – keine Aufwärmzeit Automatische Kalibrierung über den Code-Chip der Teststreifenpackung Messung in drei Schritten mit geführter Benutzerführung über Touchscreen, auch mit Handschuhen bedienbar Anbindung an Labor- und Krankenhausinformationssysteme drahtlos oder über die optionale Basisstation Netzunabhängig mit Akkupack für den mobilen Einsatz Technische Daten Hersteller Roche Diagnostics Gerätetyp Point-of-Care-Analysegerät, In-vitro-Diagnostikum Version Basisversion ohne Barcodescanner Teststreifen Roche CARDIAC Teststreifen (Troponin T, NT-proBNP, CK-MB, Myoglobin, D-Dimer) Probenmaterial Heparinisiertes venöses Vollblut Probenvolumen 150 µl Messzeit 8–12 Minuten je nach Test Kalibrierung Automatisch Bedienung Touchscreen, kontrastverstellbar Speicher 2000 Patienten-, 500 QC- und 200 IQC-Messungen · Patientenliste 4000, Anwenderliste 5000 Einträge Datenübertragung WLAN, Infrarot · Ethernet und USB über Basisstation Stromversorgung Akkupack (ca. 10 Messungen pro Ladung), Netzadapter Einschaltzeit < 20 Sekunden (Neustart), 1 Sekunde (Standby) Abschaltautomatik Programmierbar, 1–60 Minuten Betriebstemperatur 18–32 °C Max. Einsatzhöhe 4000 m Abmessungen 275 × 102 × 55 mm Gewicht ca. 650 g inkl. Akkupack Parameter, Messbereiche und Messzeiten Parameter Messbereich Messzeit Klinische Fragestellung Troponin T 40–2000 ng/l 12 Minuten Akuter Myokardinfarkt CK-MB 1,0–40 ng/ml 12 Minuten Akuter Myokardinfarkt, Reinfarkt Myoglobin 30–700 ng/ml 8 Minuten Früher Marker einer Myokardschädigung NT-proBNP 60–9000 pg/ml 12 Minuten Ausschluss einer Herzinsuffizienz D-Dimer 0,1–4,0 µg/ml 8 Minuten Ausschluss einer tiefen Venenthrombose Lieferumfang cobas h 232 Basisgerät Netzadapter Universal Battery Pack (Akkupack) Akkufachdeckel Torx-Schraubendreher Roche CARDIAC Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung Gerät auf eine ebene, erschütterungsfreie Unterlage legen und einschalten. Test auswählen, Patienten-ID über den Touchscreen eingeben und den Teststreifen der gewünschten CARDIAC-Testpackung einsetzen. Mit der Pipette exakt 150 µl heparinisiertes venöses Vollblut aus dem Blutentnahmeröhrchen aufnehmen – dabei die blaue Markierung der Pipette beachten. Die Probe vollständig auf die Probenauftragszone des Teststreifens geben und den Probenauftrag mit der Häkchen-Taste bestätigen. Ergebnis nach 8–12 Minuten ablesen. Es wird mit Patienten-ID gespeichert und kann an das Datenmanagementsystem übertragen werden. Häufige Fragen Welche Parameter kann das cobas h 232 messen? Fünf kardiale Marker, jeweils als Einzeltest mit eigenem Roche CARDIAC Teststreifen: Troponin T, CK-MB, Myoglobin, NT-proBNP und D-Dimer. Pro Messung wird ein Parameter bestimmt. Kann mit Kapillarblut gemessen werden? Nein. Das cobas h 232 arbeitet mit 150 µl heparinisiertem venösem Vollblut aus einem Blu2249,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nährstoffkomplex - ImmunsystemOrthomolekulare Nahrungsergänzung mit B-Vitaminen (PANMOL-B- Komplex), Vitaminen, Mineralstoffen und weiteren pflanzlichen Vitalstoffen zum Erhalt der körpereigenen Abwehr. Mit Vitamin C und Zink zur Unterstützung der normalen Funktion des Immunsystems. Besonderheiten: Für FITNE Nährstoffkomplexe werden Quinoa-Samen aus natürlichen Quellen in einem patentierten Verfahren zum Keimen gebracht. Der Vitamingehalt des nährstoffreichen „Kraftkorns“ der Inka wird dabei gezielt potenziert. Auf diese Weise stehen pflanzliche, bioaktive Nährstoffe in hoher Konzentration zur Verfügung. Die Zusammensetzung der FITNE Nährstoffkomplexe entspricht den Erkenntnissen der modernen Ernährungswissenschaft. Jeder Nährstoffkomplex enthält wichtige Mikronährstoffe in bedarfsorientierter, stoffwechselgerechter Dosierung. Diese sind – wenn sie direkt aus pflanzlichen Quellen stammen – besonders gut om Körper verwertbar. Anwendung: 2-mal täglich 2 Kapseln mit etwas Flüssigkeit verzehren. Lager- und Aufbewahrungshinweis: Die geöffnete Packung bitte stets gut verschließen, Nach dem Öffnen zügig aufbrauchen, Trocken lagern, vor Licht und Wärme schützen. 15-25*C17,05 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
Ähnliche Suchbegriffe für Unterversicherung
-
Whey Proteine Apurna Gout ChocolatMit dem Ziel des MUSKELAUFBAUES benötigt Ihr Körper:Proteine: die zur Wiederherstellung der Muskelmasse beitragenVitamine:insbesondere Vitamin B6, das zu einem normalen Proteinstoffwechsel beiträgtVitamin C und E, die dazu beitragen, die Zellen vor oxidativem Stress zu schützen.720 Gramm33,12 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychologische DiagnostikPsychologische Diagnostik , Dieses Lehrbuch der Psychologischen Diagnostik bietet alles, was Studierende im Bachelor- und Masterstudium der Psychologie für die Prüfung wissen und Anwendende an diagnostischem Handwerkszeug beherrschen müssen. Ein Standardwerk für die Ausbildung psychologischer Diagnostiker/-innen! Der Inhalt Grundlagenwissen: Konstruktionsprinzipien und Gütekriterien psychometrischer Tests Überblick über diagnostische Verfahren: Testverfahren, diagnostische Interviews und Verhaltensbeobachtung Diagnostische Strategien und Gutachtenerstellung Diagnostik in den psychologischen Anwendungsfächern Arbeits-, Organisations- und Wirtschaftspsychologie, Pädagogische Psychologie, Klinische Psychologie sowie in Neuro-, Rechts- und Verkehrspsychologie Interviews mit Expertinnen und Experten sowie lernfreundliche Didaktik: Merksätze, Beispiele, Exkurse, Prüfungsfragen u. a. Kostenlose Lernmaterialien für Studierende und Materialien für Lehrende auf lehrbuch-psychologie.springer.com Die Zielgruppen Psychologiestudierende im Bachelor- und Masterstudium sowie Studierende im Nebenfach Anwender/-innen Psychologischer Diagnostik Entwickler/-innen psychometrischer Tests Die Herausgeber Lothar Schmidt-Atzert war bis 2017 als Professor für Psychologische Diagnostik am Fachbereich Psychologie der Philipps-Universität Marburg tätig. Er hat u. a. über eignungsdiagnostische Themen geforscht und verschiedene Tests entwickelt. Seit 2006 führt er als Dozent Fortbildungen zur beruflichen Eignungsbeurteilung nach DIN 33430 durch. Stefan Krumm ist Professor für Psychologische Diagnostik, Differentielle und Persönlichkeitspsychologie an der Freien Universität Berlin. Seine Forschungsschwerpunkte liegen in der Schnittstelle zwischen Psychologischer Diagnostik und Arbeits- und Organisationspsychologie, wie beispielsweise der Eignungsdiagnostik. Zudem berät er im Rahmen einer universitären Forschungstransfereinrichtung seit vielen Jahren Unternehmen und Behörden in vielfältigen psychologisch-diagnostischen Fragen. Manfred Amelang war bis zu seiner Emeritierung 2004 Professor für Psychologie an der Universität Heidelberg, und zwar mit den Schwerpunkten Persönlichkeitsforschung, Psychologische Diagnostik, Gesundheitspsychologie und Abweichendes Verhalten. Er ist Gründungsautor des vorliegenden Lehrbuches (1994; seinerzeit mit Werner Zielinski als Ko-Autor). , Motorhauben > Karosserie & Exterieur Styling , Auflage: 6., vollständig überarbeitete Aufl., Erscheinungsjahr: 202204, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Schmidt-Atzert, Lothar~Krumm, Stefan~Amelang, Manfred, Auflage: 21006, Auflage/Ausgabe: 6., vollständig überarbeitete Aufl, Abbildungen: Bibliographie, Themenüberschrift: PSYCHOLOGY / Research & Methodology, Keyword: Psychologie; Diagnostische Verfahren; Psychologische Tests; Psychometrie; Psychometrische Tests, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Entwicklungspsychologie~Psychologie / Entwicklung~Klinische Psychologie~Psychologie / Klinische Psychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Diagnose (pädagogisch, psychologisch) / Psychodiagnostik~Psychodiagnostik~Psychologie / Diagnostik~Psychologie / Forschung, Experimente, Methoden~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung, Fachkategorie: Entwicklungspsychologie~Arbeits-, Wirtschafts- und Organisationspsychologie~Pädagogische Psychologie~Klinische Psychologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 795, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 282, Breite: 213, Höhe: 39, Gewicht: 2062, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642170003 9783540284628 9783540428404 9783540628415 9783540580843, eBook EAN: 9783662616437, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie beeinflussen Antikörper das Immunsystem?
Antikörper erkennen und binden sich an Krankheitserreger wie Viren oder Bakterien. Dadurch markieren sie diese für die Zerstörung durch andere Immunzellen. Antikörper können auch die Aktivität von Immunzellen verstärken und so die Immunantwort gegen Krankheitserreger verstärken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.